
習慣を整えれば、人生が整う。
こんにちは。
元料理人、元電気工事士のシバゲンです。
「リボ払いって、結局どういう仕組みなんだろう?」
そう思ったことはありませんか?
僕自身、20代の頃はリボ払いの仕組みをよく分かっていませんでした。
分割払いと、ほとんど同じようなものだと思っていました。
手数料が少しかかるけど、何回かに分けて払えば、そのうち終わる。
当時は、そんなふうに考えていました。
でも実際には、リボ払いと分割払いは、支払いの仕組みそのものが違います。
僕はその違いを知らないまま、毎月のカード支払いを減らすためにリボ払いを使い続けました。
そして、気づいたときには約300万円の未払いを抱えていました。
そのときの話はこちらの記事に書いています。
👉 リボ払いで300万円を失った僕の話|「毎月払っているから大丈夫」と思っていた5年間
今回は、そんな僕自身の経験も交えながら、
「リボ払いとは何なのか」
「分割払いとは何が違うのか」
「なぜ毎月払っていても、支払いが長引くことがあるのか」
を、できるだけ分かりやすく整理していきます。
リボ払いと分割払いは、何が違う?
「リボ払い」と「分割払い」。
どちらも、クレジットカードで使ったお金を何回かに分けて支払う方法です。
でも、実は支払い方の考え方が違います。
簡単にいうと、
分割払いは「何回で払うか」を決める方法。
リボ払いは「毎月いくら払うか」を決める方法。
たとえば、10万円の買い物をしたとします。
分割払いなら、
「10回で払おう」
というように、支払う回数を決めます。
一方、リボ払いなら、
「毎月1万円くらいで払おう」
というように、毎月の支払額を設定します。
ただし、実際の支払額や手数料、支払い方法はカード会社や契約内容によって異なります。リボ払いは利用残高に応じて支払いが続き、分割払いは指定した回数で支払うのが基本的な違いです。
僕は20代の頃、この違いをほとんど理解していませんでした。
「リボ払いも分割払いと同じようなものでしょ?」
本気でそう思っていたんです。
手数料が少しかかる。
でも、何回か払っていけば、そのうち終わる。
当時の僕は、そんなイメージでした。
だから、リボ払いを使うことにも、あまり抵抗がありませんでした。
むしろ、
「今月払う金額を減らせるなら便利じゃん」
くらいに思っていました。
でも、実際にはここに大きな違いがあります。
「何回で終わるか」を決める分割払いと、
「毎月いくら払うか」を決めるリボ払い。
この違いを知らないまま使っていたことが、僕がリボ払いから抜け出せなくなっていった一つの原因でした。
リボ払いは「毎月の支払い額」を決める仕組み
リボ払いの大きな特徴は、利用した金額や件数にかかわらず、毎月の支払いを一定額に近づけられることです。カード会社や支払いコースによって細かい仕組みは異なりますが、毎月の支払い額をあらかじめ設定し、その中に元金と手数料が含まれる方式があります。
たとえば、毎月の支払いを1万円に設定しているとします。
その月にカードで5万円使ったとしても、設定や契約内容によっては、毎月の支払いを大きく増やさずに支払っていくことができます。
一見すると、
「今月5万円使ったけど、1万円くらいなら払える」
と思ってしまいますよね。
僕も、まさにそんな感覚でした。
カードで大きな金額を使ってしまっても、
「今月は払えないな」
↓
「じゃあ、リボ払いにして払える金額まで減らそう」
そんな使い方をしていました。
実際、当時の僕はカードの支払いが30万円くらいになっていると、
「これは無理だな」
と思って、15万円くらいまで支払い額を減らしていました。
15万円なら、
「これなら今月は払える」
とホッとしていました。
でも、ここで大切なのは、
毎月の支払い額を減らしても、利用した金額そのものが消えるわけではない
ということです。
リボ払いでは、支払い後も利用残高が残っていれば、その残高に対して手数料がかかる仕組みがあります。カード会社によって計算方法や手数料率は異なります。
だから、
「今月払える金額まで下げられた」
ことと、
「支払いが終わった」
ことは、同じではありません。
当時の僕は、そこを理解していませんでした。
毎月ちゃんと支払っている。
だから大丈夫。
そう思っていたんです。
でも実際には、支払いが終わったのではなく、残りの支払いを先に延ばしていただけでした。
そして僕は、その後も普通にクレジットカードを使い続けていました。
ここから、少しずつ状況がおかしくなっていきます。
分割払いは「支払い回数」を決める
分割払いは、買い物をしたときに、その利用分を何回に分けて支払うかを決める方法です。カード会社によって選べる回数は異なりますが、3回、6回、10回など、あらかじめ回数を指定して支払っていきます。
たとえば、10万円の買い物をしたとします。
「10回払いにしよう」
と決めたら、その利用分を10回に分けて支払っていく。
もちろん、手数料がかかる場合は、その分も含めて支払います。
つまり、分割払いは、
「この買い物を、何回で払い終えるか」
という考え方です。
一方、リボ払いは、
「毎月いくら支払うか」
という考え方。
ここが大きな違いです。
僕は当時、この違いをちゃんと理解していませんでした。
分割払いなら、
「何回か払えば、そのうち終わる」
ということは何となく分かっていました。
だからリボ払いも、
「毎月少しずつ払っていれば、そのうち終わるんでしょ?」
くらいにしか思っていませんでした。
でも、リボ払いでは利用残高が残っている限り支払いが続きます。
そして、リボ払いを利用したあとに新たな買い物をして、さらにリボ払いを利用すれば、支払いの対象となる残高が増えることがあります。その結果、支払いが長引くこともあります。
ここを知らなかった僕は、
「今月払えないなら、払える金額までリボ払いにすればいい」
と考えていました。
そして、支払いを減らしたあとも、カードを使い続けていました。
今振り返ると、ここからが僕のリボ払いの怖さだったんだと思います。
「支払い額を減らせること」と「借りている残高が減ること」は、同じではない。
このことを、当時の僕は理解していませんでした。
「毎月払っている=残高がなくなる」ではない
ここまで読んで、
「じゃあ、毎月ちゃんと支払っていれば問題ないんじゃない?」
と思うかもしれません。
僕も、当時はそう思っていました。
毎月クレジットカードからお金が引き落とされている。
だから、
「ちゃんと払っている」
と思っていました。
でも、リボ払いでは、毎月の支払い額の中に手数料が含まれる場合があります。
そのため、毎月支払っていても、利用残高がすべてなくなっているとは限りません。カード会社や契約内容によって、手数料の計算方法や支払いの仕組みは異なります。
ここが、当時の僕には分かっていませんでした。
僕は、
「今月15万円払った」
となれば、
「15万円分はちゃんと返した」
と思っていました。
でも、本当に確認しなければいけなかったのは、
「今、あといくら残っているのか?」
ということだったんです。
ところが僕は、そこを全く見ていませんでした。
クレジットカード会社のサイトを開いて、
「今月はこれくらい引き落とされるんだな」
くらいしか確認していません。
手数料がいくらなのか。
利用残高がいくら残っているのか。
そこまで見ることはありませんでした。
そして、支払いが大きくなれば、
「今月は払えないから、払える金額までリボ払いにしよう」
と考える。
当時の僕が見ていたのは、
「今月いくら払うか」
だけでした。
でも、リボ払いを利用しているときに確認したいのは、それだけではありません。
「今いくら残っているのか」
「手数料はいくらかかっているのか」
「毎月どれくらいカードを使っているのか」
こうした数字も確認する必要があります。
僕はそこを見ないまま、
「毎月払っているから大丈夫」
と思い続けていました。
そして気づいたときには、約300万円の未払いが残っていたんです。
使い続けると、返済が長引きやすい
リボ払いで一番気をつけたいのは、
支払いを続けながら、新たにカードを使えてしまうことです。
もちろん、カード会社や契約内容によって仕組みは違います。
でも、リボ払いの残高が残っている状態で新たにリボ払いを利用すれば、支払いの対象となる残高が増えることがあります。そうなれば、その分だけ返済が長引くこともあります。
僕は、まさにこれを繰り返していました。
今月のカードの支払いが30万円くらいになる。
「これは無理だな」
そう思ったら、支払い額を15万円くらいまで減らす。
すると、
「これなら今月は払える」
と安心する。
そして、またカードを使う。
翌月も支払いが大きくなれば、またリボ払いにする。
そんなことを繰り返していました。
僕の中では、
「ちゃんと毎月払っている」
という感覚だったんです。
でも実際には、
支払っている一方で、新しい利用も増やしていた。
だから、残高がなかなか減っていかなかったんだと思います。
しかも当時の僕は、
「今月いくら払うか」
ばかりを気にして、
「今、いくら残っているのか」
を見ていませんでした。
今振り返ると、
「毎月払えているから大丈夫」
ではなく、
「毎月払えているけど、残高はどうなっている?」
と考えることが大切だったんですよね。
実際、現在のカード会社のサービスでも、リボ払いの「利用残高」や「手数料率」を確認できるようになっています。
僕が当時そこをちゃんと見ていたら、もっと早く異変に気づけたと思います。
そして、もう一つ大きな問題がありました。
僕は、残高よりも「カードを使うことで得られるポイント」の方を見ていたんです。
僕は「残高」より「ポイント」を見ていた
当時の僕は、クレジットカードを使うことに、あまり抵抗がありませんでした。
むしろ、
「現金で払うより、カードで払った方がポイントが貯まる」
くらいに思っていました。
今ほどポイントを貯めることが当たり前ではなかった頃ですが、カードを使うとポイントが貯まる。
それがちょっと嬉しくて、貯まったポイントを商品券などに交換していました。
たとえば、3000円分くらいのマックカードに交換できたりすると、
「カード使ってるだけで、こんなものがもらえるんだ」
と思っていました。
でも、よく考えてみれば、僕は完全に見るところを間違えていました。
ポイントがどれくらい貯まったかは気にする。
でも、
「今、カードでいくら使っているんだろう?」
「リボ払いの残高はいくら残っているんだろう?」
そこは、ほとんど見ていませんでした。
そして、給料日前になると、カード会社からメールが届きます。
「今月の支払いは○万円です」
そんな内容を見て、
「え、今月こんなに使ったっけ?」
と思う。
でも、もう支払い額は決まっている。
給料だけでは足りなさそうなら、
「じゃあ、今月払える金額まで減らそう」
と、またリボ払いにする。
そして、残ったお金で次の給料日まで生活する。
そんなことを繰り返していました。
当時の僕は、
「使った金額」より「今月払える金額」
を基準にしていたんです。
だから、
「今月15万円なら払える」
と思えば、それで大丈夫だと思っていました。
でも、本当に見るべきだったのは、
「今月いくら払えるか」だけではありませんでした。
「今、いくら使っているのか」
「あといくら残っているのか」
そこを見ないまま、ポイントだけを見ていたんです。
そして、気づいたときには、約300万円の未払いが残っていました。
あの頃の僕が、もし毎月の支払い額だけではなく、利用残高まで確認していたら。
もっと早く、自分が置かれている状況に気づけていたと思います。
だから今は、
「毎月払えているから大丈夫」ではなく、
「残高はいくら残っている?」
ここを見ることが大切だと思っています。
リボ払いを使うなら、まず仕組みを知る
ここまでリボ払いの仕組みについて書いてきましたが、僕自身は当時、そんなことをほとんど知りませんでした。
ただ、
「今月の支払いが多い」
↓
「払える金額まで減らそう」
↓
「リボ払いにしよう」
それだけでした。
でも、リボ払いを使う前に、少なくとも確認しておきたいことがあります。
まず、
「今、いくら残っているのか」
です。
毎月いくら払っているかだけではなく、利用残高がいくらあるのかを見る。
そして、
「手数料がどれくらいかかっているのか」
も確認する。
カード会社や契約内容によって、手数料率や計算方法は違います。
だからこそ、自分が使っているカードの条件を確認することが大切です。
そして、もう一つ。
「毎月、自分はいくらカードを使っているのか」
ここも、僕はもっと早く確認するべきでした。
リボ払いを使えば、今月の支払いを抑えられることがあります。
でも、それは、
「使ったお金がなくなる」
ということではありません。
支払いを後ろに延ばしているだけの場合があります。
僕はそこを理解しないまま、
「今月払えるなら大丈夫」
と思っていたんです。
でも、本当に見るべきだったのは、
「今月払えるか」だけではなく、
「あといくら残っているのか」
だったんです。
リボ払いそのものを一律に悪いものだと言いたいわけではありません。
ただ、仕組みを知らないまま使うのは危ない。
僕自身が、身をもって経験しました。
だからもし今リボ払いを使っているなら、
まずは一度、自分の利用残高を確認してみてください。
そして、仕組みを理解したうえで、
「このまま使い続けて大丈夫なのか」
を考えてみてほしいと思います。
僕は、そこに気づくまで5年以上かかりました。
もっと早く知っていれば、約300万円まで膨らませることもなかったかもしれません。
まとめ
リボ払いは、毎月の支払い額を抑えられる一方で、仕組みを理解しないまま使うと、利用残高や手数料を把握しにくくなることがあります。
僕自身、20代の頃は、
「毎月ちゃんと払っているから大丈夫」
と思っていました。
でも、実際には毎月支払いながら、カードも使い続けていました。
そして、気づいたときには約300万円の未払いが残っていました。
今振り返ると、一番問題だったのは、リボ払いを使ったことだけではありません。
仕組みを知らないまま、毎月の支払い額だけを見ていたことです。
「今月いくら払うか」ではなく、
「今、いくら残っているのか」
を見る。
そして、
「自分は毎月いくら使っているのか」
も把握する。
それだけでも、自分のお金の状況はかなり見えやすくなると思います。
もし今リボ払いを使っていて、
「これって大丈夫なのかな?」
と少しでも思っているなら、まずは利用残高を確認してみてください。
僕は、それをもっと早くやっておけばよかったと思っています。
そして、残高を確認して、
「このままではまずいかもしれない」
と思ったら、次はどうやってリボ払いから抜け出すかを考える段階です。
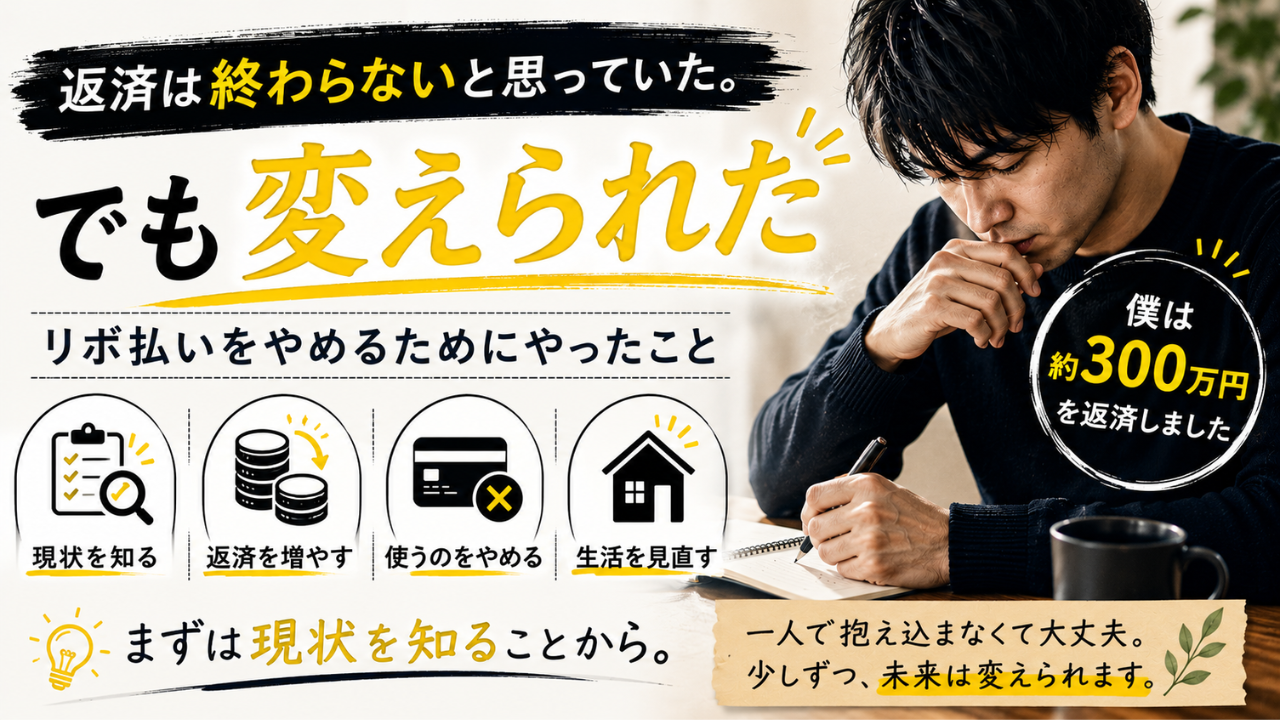
僕が実際に約300万円を返済するときにやったことは、次の記事で書いています。
👉 リボ払いをやめたい人へ|無理なく抜け出すためにやったこと (近日公開予定)
焦らなくて大丈夫です。
自分のペースで、少しずつ思考変換していけたら十分です。
この話が、あなたの何かの気づきや
少し立ち止まるきっかけになれたら嬉しいです🍀
ここまで読んでいただき、ありがとうございました😌
あわせて読んでほしい記事🍀
・ リボ払いで300万円を失った僕の話|「毎月払っているから大丈夫」と思っていた5年間
・リボ払いをやめたい人へ|無理なく抜け出すためにやったこと (近日公開予定)
習慣を整えるためのアイテムを探している方は、
楽天ROOMにもまとめています🍀
X(旧Twitter)では、
日々の小さな記録もそのまま載せています。
ここまで読んでいただき、ありがとうございました😌
コメント